Domain grundstücksinspektion.de kaufen?
Wir ziehen mit dem Projekt
grundstücksinspektion.de um.
Sind Sie am Kauf der Domain
grundstücksinspektion.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain grundstücksinspektion.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Hoffstadt, Hans Joachim: Abwicklung von BauvorhabenAbwicklung von Bauvorhaben , "Abwicklung von Bauvorhaben" unterstützt Architekten und Planer sowie Studenten und Bauherren bei der Vorbereitung, Planung und Umsetzung von Bauprojekten: vom ersten Entwurf bis zur Abnahme und Abrechnung. Bau- und planungsrechtliche Themen wie Genehmigungsverfahren, Bauvertrag und Bauausführung, Kostenplanung, BIM usw. werden dabei praxisnah vermittelt. Anhand eines chronologischen Beispielprojektes mit Architektenvertrag, Honorarabrechnung, vollständigen Planunterlagen inklusive Baubeschreibung, Kostenschätzung und -berechnung sowie Ausschreibungsunterlagen erläutern die Autoren anschaulich und leicht verständlich die zeitlichen, rechtlichen und organisatorischen Abläufe. Im Anhang steht der komplette Bauantrag des Beispielprojektes mit den dazugehörigen Plänen, Nachweisen und Berechnungen bereit. Darüber hinaus dienen nützliche Arbeitshilfen und Planungsunterlagen als Vorlagen für eigene Projekte. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 9. Auflage, Erscheinungsjahr: 202311, Produktform: Leinen, Autoren: Hoffstadt, Hans Joachim~Olzem, Oliver, Auflage: 23009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 235, Abbildungen: 79 s/w-Abbildungen und 7 Karten/Tabellen, Keyword: Bauablauf; Bauantrag; Bauausführung; Baukosten; Bauplanung; Bauzeitenplanung; Genehmigungsplanung; Projektmanagement, Fachschema: Hausbau~Hochbau / Hausbau~Bau / Ratgeber~Hausbau / Bauratgeber~Konstruktion - Konstrukteur~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung, Fachkategorie: Architektur: berufliche Praxis~Konstruktion, Entwurf, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Bauplanung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Mller Medien GmbH & Co. KG, Länge: 242, Breite: 175, Höhe: 17, Gewicht: 703, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Ist ein Teil von EAN: 9783481046163, Vorgänger: 3823458, Vorgänger EAN: 9783481036683 9783481028268 9783481018399 9783481012304 9783481007331 9783481005788, eBook EAN: 9783481046156, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0600, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 149081869,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hauth, Michael: Vom Bauleitplan zur BaugenehmigungVom Bauleitplan zur Baugenehmigung , Bauplanungsrecht, Bauordnungsrecht, Baunachbarrecht , Kapuzenpullover mit Protektoren > Motorrad- & Motorsportausrüstung , Auflage: 14. Auflage, Erscheinungsjahr: 20221116, Produktform: Kartoniert, Titel der Reihe: dtv-Taschenbücher Beck Rechtsberater#51279#~dtv-Taschenbücher Beck Texte##, Autoren: Hauth, Michael, Auflage: 23014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 224, Abbildungen: mit 7 Abbildungen, Keyword: Abstandsfläche; Architekt; Aufstellungsverfahren; Bauordnung; Baurecht; Bestandsschutz; Erschließung; Grundstück; Naturschutz; Privilegierung; Rechtsschutz, Fachschema: Bauleitplanung - Bauleitplan~Bauordnung~Baurecht / Bauordnung~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung~Bau / Ratgeber~Hausbau / Bauratgeber~Recht~Recht / Ratgeber (allgemein)~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Ratgeber, Sachbuch: Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: dtv Verlagsgesellschaft, Verlag: dtv Verlagsgesellschaft, Verlag: dtv Verlagsgesellschaft mbH & Co. KG, Länge: 240, Breite: 160, Höhe: 14, Gewicht: 412, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2484234, Vorgänger EAN: 9783423512374 9783423507882 9783423507486 9783423056151 9783406571091, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 28295824,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
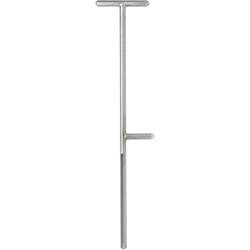
Stelzner 5006 Bodenanalysegerät BodenbeschaffenheitBodenprobennehmer für den Einsatz bei bodenkundlichen und geomorphologischen Untersuchungen im Zierpflanzenbau und in Freiflächen. Der Bodenprobennehmer dient dazu, Bodenproben zur Bestimmung von Bodentypen und Nährstoffgehalt aus dem oberflächennahen Grund zu entnehmen. Der Bodenprobennehmer ist aus Edelstahl gefertigt und ist im Bereich des Griffes und der Fußraste aus Vollmaterial.114,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Sind Abschreibungen betriebliche Aufwendungen?
Sind Abschreibungen betriebliche Aufwendungen? Abschreibungen sind keine direkten Zahlungsausgaben, sondern die Verteilung der Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer. Sie stellen somit keinen direkten Abfluss von liquiden Mitteln dar. Dennoch werden Abschreibungen in der Gewinn- und Verlustrechnung als Aufwand verbucht, da sie den Wertverlust des Vermögensgegenstandes über die Zeit widerspiegeln. Somit sind Abschreibungen zwar betriebliche Aufwendungen, aber sie beeinflussen nicht direkt den Zahlungsmittelbestand des Unternehmens. **
-
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
-
Was sind Aufwendungen Beispiele?
Was sind Aufwendungen Beispiele? Aufwendungen sind Ausgaben, die ein Unternehmen tätigt, um seine Geschäftstätigkeit aufrechtzuerhalten oder zu verbessern. Beispiele für Aufwendungen sind Mietkosten, Lohn- und Gehaltszahlungen, Werbekosten, Versicherungsprämien und Materialkosten. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb am Laufen zu halten und die Produkte oder Dienstleistungen des Unternehmens zu produzieren. Aufwendungen können auch als Investitionen betrachtet werden, da sie dazu beitragen, den langfristigen Erfolg des Unternehmens zu sichern. **
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Stelzner 5006 Bodenanalysegerät BodenbeschaffenheitBodenprobennehmer für den Einsatz bei bodenkundlichen und geomorphologischen Untersuchungen im Zierpflanzenbau und in Freiflächen. Der Bodenprobennehmer dient dazu, Bodenproben zur Bestimmung von Bodentypen und Nährstoffgehalt aus dem oberflächennahen Grund zu entnehmen. Der Bodenprobennehmer ist aus Edelstahl gefertigt und ist im Bereich des Griffes und der Fußraste aus Vollmaterial.92,04 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Zauntür Sichtschutz Kriens – Sichtschutzzauntür aus Douglasie, naturbelassen – rechteckiges Sichtschutztzauntor 100 x 180 cm – Tür für GrundstücksgrenzeDie Sichtschutz Douglasie Zauntür mit dem Maß 100 x 180 cm ist aus naturbelassenem, allseitig gehobelten FSC-zertifiziertem Douglasienholz gefertigt. Die Türen sind mit einer einseitigen Deckelschalung verarbeitet und blickdicht vernagelt. Für geschützte Privatsphäre sorgen die ca. 20 x 150 mm Zaunlatten die an ca. 30 x 80 mm starken Zaunriegeln befestigt wurden. Abgerundet wird die Tür durch eine ca. 30 x 80 mm starke Abdeckleiste. Die DIN-Richtung der Tür kann bei der Bestellung angegeben werden und ist somit frei wählbar. Die Zauntür wird vormontiert ohne Beschläge angeliefert. Bitte verwenden Sie bei dieser Serie nur die dazugehörigen Beschläge, die Sie separat als Zubehör bestellen können. Vom Hersteller gibt es für alle Elemente 10 Jahre Dauerhaftigkeitsgarantie ab dem Herstellungsjahr. Die Artikel werden auftragsbezogen angefertigt, sodass auf Anfrage auch Tore in anderen Maßen möglich sind. Auf Anfrage können die Douglasie Tore auch in Cremeweiß, Cappuccino, Kiefer, Mahagoni, Tannengrün, Schwedenrot, Walnuss, Felsgrau und Graphitgrau lasiert gefertigt werden.481,95 €*Versand: 99,95 €Sichere Weiterleitung zum Anbieter
-
Hoffstadt, Hans Joachim: Abwicklung von BauvorhabenAbwicklung von Bauvorhaben , "Abwicklung von Bauvorhaben" unterstützt Architekten und Planer sowie Studenten und Bauherren bei der Vorbereitung, Planung und Umsetzung von Bauprojekten: vom ersten Entwurf bis zur Abnahme und Abrechnung. Bau- und planungsrechtliche Themen wie Genehmigungsverfahren, Bauvertrag und Bauausführung, Kostenplanung, BIM usw. werden dabei praxisnah vermittelt. Anhand eines chronologischen Beispielprojektes mit Architektenvertrag, Honorarabrechnung, vollständigen Planunterlagen inklusive Baubeschreibung, Kostenschätzung und -berechnung sowie Ausschreibungsunterlagen erläutern die Autoren anschaulich und leicht verständlich die zeitlichen, rechtlichen und organisatorischen Abläufe. Im Anhang steht der komplette Bauantrag des Beispielprojektes mit den dazugehörigen Plänen, Nachweisen und Berechnungen bereit. Darüber hinaus dienen nützliche Arbeitshilfen und Planungsunterlagen als Vorlagen für eigene Projekte. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 9. Auflage, Erscheinungsjahr: 202311, Produktform: Leinen, Autoren: Hoffstadt, Hans Joachim~Olzem, Oliver, Auflage: 23009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 235, Abbildungen: 79 s/w-Abbildungen und 7 Karten/Tabellen, Keyword: Bauablauf; Bauantrag; Bauausführung; Baukosten; Bauplanung; Bauzeitenplanung; Genehmigungsplanung; Projektmanagement, Fachschema: Hausbau~Hochbau / Hausbau~Bau / Ratgeber~Hausbau / Bauratgeber~Konstruktion - Konstrukteur~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung, Fachkategorie: Architektur: berufliche Praxis~Konstruktion, Entwurf, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Bauplanung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Mller Medien GmbH & Co. KG, Länge: 242, Breite: 175, Höhe: 17, Gewicht: 703, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Ist ein Teil von EAN: 9783481046163, Vorgänger: 3823458, Vorgänger EAN: 9783481036683 9783481028268 9783481018399 9783481012304 9783481007331 9783481005788, eBook EAN: 9783481046156, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0600, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 149081869,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hauth, Michael: Vom Bauleitplan zur BaugenehmigungVom Bauleitplan zur Baugenehmigung , Bauplanungsrecht, Bauordnungsrecht, Baunachbarrecht , Kapuzenpullover mit Protektoren > Motorrad- & Motorsportausrüstung , Auflage: 14. Auflage, Erscheinungsjahr: 20221116, Produktform: Kartoniert, Titel der Reihe: dtv-Taschenbücher Beck Rechtsberater#51279#~dtv-Taschenbücher Beck Texte##, Autoren: Hauth, Michael, Auflage: 23014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 224, Abbildungen: mit 7 Abbildungen, Keyword: Abstandsfläche; Architekt; Aufstellungsverfahren; Bauordnung; Baurecht; Bestandsschutz; Erschließung; Grundstück; Naturschutz; Privilegierung; Rechtsschutz, Fachschema: Bauleitplanung - Bauleitplan~Bauordnung~Baurecht / Bauordnung~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung~Bau / Ratgeber~Hausbau / Bauratgeber~Recht~Recht / Ratgeber (allgemein)~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Ratgeber, Sachbuch: Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: dtv Verlagsgesellschaft, Verlag: dtv Verlagsgesellschaft, Verlag: dtv Verlagsgesellschaft mbH & Co. KG, Länge: 240, Breite: 160, Höhe: 14, Gewicht: 412, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2484234, Vorgänger EAN: 9783423512374 9783423507882 9783423507486 9783423056151 9783406571091, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 28295824,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Sind Abschreibungen betriebliche Aufwendungen?
Sind Abschreibungen betriebliche Aufwendungen? Abschreibungen sind keine direkten Zahlungsausgaben, sondern die Verteilung der Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer. Sie stellen somit keinen direkten Abfluss von liquiden Mitteln dar. Dennoch werden Abschreibungen in der Gewinn- und Verlustrechnung als Aufwand verbucht, da sie den Wertverlust des Vermögensgegenstandes über die Zeit widerspiegeln. Somit sind Abschreibungen zwar betriebliche Aufwendungen, aber sie beeinflussen nicht direkt den Zahlungsmittelbestand des Unternehmens. **
Ähnliche Suchbegriffe für Aufwendungen
-
Stelzner 5006 Bodenanalysegerät BodenbeschaffenheitBodenprobennehmer für den Einsatz bei bodenkundlichen und geomorphologischen Untersuchungen im Zierpflanzenbau und in Freiflächen. Der Bodenprobennehmer dient dazu, Bodenproben zur Bestimmung von Bodentypen und Nährstoffgehalt aus dem oberflächennahen Grund zu entnehmen. Der Bodenprobennehmer ist aus Edelstahl gefertigt und ist im Bereich des Griffes und der Fußraste aus Vollmaterial.114,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
-
Was sind Aufwendungen Beispiele?
Was sind Aufwendungen Beispiele? Aufwendungen sind Ausgaben, die ein Unternehmen tätigt, um seine Geschäftstätigkeit aufrechtzuerhalten oder zu verbessern. Beispiele für Aufwendungen sind Mietkosten, Lohn- und Gehaltszahlungen, Werbekosten, Versicherungsprämien und Materialkosten. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb am Laufen zu halten und die Produkte oder Dienstleistungen des Unternehmens zu produzieren. Aufwendungen können auch als Investitionen betrachtet werden, da sie dazu beitragen, den langfristigen Erfolg des Unternehmens zu sichern. **
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.